2026年售电市场中,批发购电成本随市场波动,而零售合同价格相对刚性,购售两端的风险错配由此显现。当售电公司以低价固定套餐扩大签约规模,却没有锁住对应月份、对应时段的购电成本时,年初预期的价差收益就可能被高价时段的购电成本侵蚀。持续倒挂还会占用现金和履约担保额度,使经营亏损传导到合同执行层面。安排2027年年度长协时,售电公司应综合考虑批发市场情况、零售定价模式和签约价格水平,预估可承担的风险敞口,进而明确年度签约仓位与签约价格。
2026年:批发零售价差收窄,售电公司利润承压
2026年前三季度,多省售电公司的批零价差明显收窄,行业盈利空间持续承压。部分省份在个别月份甚至出现批零倒挂现象,批零价格错配风险逐步显现。有的市场在现货价格快速上行时,批发购电成本阶段性超过零售均价;有的市场则是批发价格逐月抬升,年初尚有余量的价差逐步收窄,甚至转负,留给售电公司调整持仓的时间也随之缩短。无论剧烈波动还是缓慢收窄,两种走势都反映了售电公司购电成本与零售收入调整频率的差异。固定价合同下,高价月份的采购成本上升会直接压缩当期毛利,仅看全年均价容易低估月度亏损和资金压力。
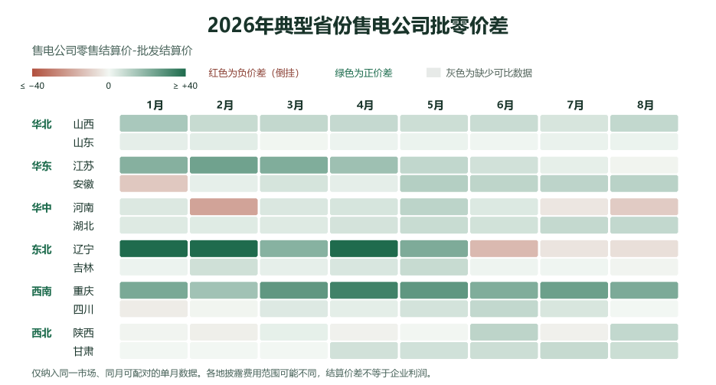
批零价差收窄会压缩售电公司的利润,压力持续累积时,还可能影响合同履约。南方电网经营区域内,广西1-8月售电行业累计亏损超过20亿元,9月底,九家能源国央企售电公司联名向地方政府反映经营困难;广东2026年上半年近60%的售电公司出现亏损,交易中心督促触发红色预警的售电公司追加履约担保,并对4家存在重大履约风险的售电公司启动违约处置。广西与广东的案例不仅反映了行业亏损的规模,更显示出经营压力已在部分公司传导至担保和合同执行环节。
上述经营压力要从批发侧的成本变化看起。燃料成本、来水条件非人为因素可控,新能源出力、用电负荷和机组检修则会随时影响各时段的供需平衡。几类因素叠加时,现货价格可能明显偏离年度签约预期。购电成本随市场起伏,而零售合同价格相对刚性,未能对冲或传导的波动便由售电公司承担。
批零错配:现货价格波动与零售价格刚性
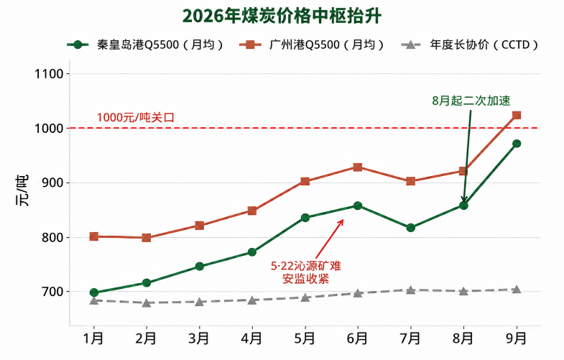
2026年三季度,燃料成本上升是多省现货价格上涨的重要影响因素。5月22日山西沁源煤矿事故后,安全监管趋严,部分矿井产能释放受限。叠加进口煤价高位运行、机组秋检及迎峰度冬储煤启动等因素,市场煤价自夏末起持续上行。依赖市场煤补充采购的机组面临更高的边际燃料成本。当这些机组处于边际出清位置时,成本变化更容易传导至现货价格。在燃气装机占比较高的省份,这一机制也体现在气价上,2026年3月以来,受国际局势影响,液化天然气价格明显上涨。负荷快速抬升时,若燃气机组处于边际出清位置,机组报价随燃料成本水涨船高,最终推高电力现货出清价格。
燃料价格改变火电报价,来水则会改变水电可用出力。以四川为例,由枯水期转入丰水期后,水电供应增加,批发价格可能迅速回落。云南同样对水电供给敏感,来水改善时,低边际成本电量增多,批发价格中枢也会下移,具体幅度取决于外送规模和本地消纳条件。年度签约时很难准确预判水情及其价格影响,采用全年固定价时,丰水期用户较难分享到批发低价,枯水期售电公司则可能集中承担高价补仓成本。
如果说来水影响水电供应的季节性变化,风光出力与用电负荷的变化则影响短期电价波动。风电、光伏出力较高时,现货价格通常承压。新能源出力走低而负荷仍处于高位时,电力系统调用高价机组,推高现货价格。高温和寒潮还可能在短时间内拉升负荷,放大供需紧张时段的价格波动。
现货价格随供需变化实时调整,而零售合同通常在年度交易阶段提前签订,价格调整频率较低。两侧定价节奏不同是市场运行的常态,批发价格波动幅度可达零售价格波动幅度的数倍。若现货价格明显偏离签约预期,而中长期持仓或零售价格联动不足,批发侧的波动就会转化为售电公司的成本敞口。零售价格相对固定而批发成本随行就市,会形成价格错配;实际用电超过中长期覆盖量,则需要补仓,遇到高价时可能侵蚀预期收益,甚至造成阶段性批零倒挂。即使全年采购总量充足,交割曲线若偏在低价时段,仍可能覆盖不了尖峰负荷;若主要依靠短周期交易续接,还要承担后续月份的续购风险。
2027年:新规强调批零联动,零售限价与履约约束并行
当这些敞口超过售电公司的资金和担保承受能力,风险就会由采购成本传导到合同执行。这也是2026年9月公开征求意见的两份文件将风险承担能力与交易规模联系起来的背景。《电力市场风险防控管理办法(征求意见稿)》将风险防控范围从现货市场扩展至电能量、辅助服务和跨省跨区等交易,并单列合同违约风险。经营主体一旦丧失履约能力,中长期合同、零售合同和现货交易结果都可能受到影响。征求意见稿提出将履约保障与可交易限额挂钩,并设置价格异常预警、市场机制动态评估及必要时启动保底售电等安排。对售电公司而言,这意味着扩大交易规模前,需要先测算资本和担保能够支持多少敞口。
《售电公司管理办法(征求意见稿)》把这一约束进一步落到日常经营。分时零售合同要求价格反映用户负荷与费用构成,等于把用户曲线特征引入定价环节;零售签约电量需要匹配相应的中长期覆盖,交易和签约限额与履约保障、信用水平联动,风险敞口、担保余额与盈亏进入动态监测;信息披露则从电量和均价延伸到套餐分布与分时购电价格,用户比价的成本明显下降。这些安排共同削弱了两类传统盈利来源:一是依靠信息不对称维持的高价差,二是依靠低价扩大签约规模、再用批发市场对冲的扩张路径。价格竞争由此让位于能力竞争,负荷预测、批零匹配和用户服务的水平,将直接决定售电公司能否在同一规则下取得更好的回报。
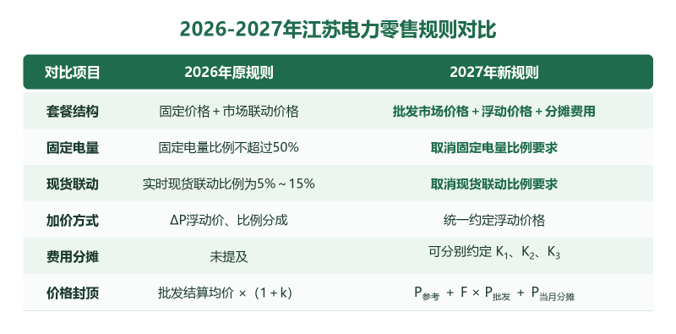
地方层面,江苏的规则调整最能体现零售价格形成机制的变化。《2027年江苏电力零售市场交易工作指引》取消原有固定价格电量比例、现货联动电量比例和比例分成等要求,零售套餐电能量价格调整为“批发市场价格+浮动价格+K分摊×当月分摊价格”。其中,批发市场价格反映售电公司中长期、现货交易形成的综合购电成本,浮动价格和分摊系数由购售双方依规则约定。这一调整推动零售价格与批发市场成本直接挂钩,改变了以固定价格锁定全年购售电价差的传统模式,也使用户实际用电成本更多地受到批发市场价格及费用分摊机制的影响。
已出台2027年零售交易方案或相关征求意见稿的省份,也在不同程度上强化批零价格联动。四川采用“联动价格+浮动价格”的定价方式,以每日零售市场联动价格为基准,叠加约定浮动价格,形成分时零售电能量价格;福建优化市场均价与浮动价套餐,同时保留固定价格与市场均价相结合的套餐形式,在传导批发市场价格变化的同时,为用户保留一定的价格锁定空间;陕西零售细则征求意见稿则提出批发均价叠加浮动价差的定价思路,并对“批发购电均价+固定价格”套餐限制固定价格电量占比。总体来看,各省虽然在套餐结构、联动比例及定价方式上存在差异,但均体现出强化批零价格衔接、降低固定价格合同风险错配的政策方向。
与此同时,2027年各省零售交易规则普遍呈现出强化零售价格上限约束的趋势。在推动批发市场价格向零售侧传导的同时,部分省份通过设置零售价格封顶机制、限制浮动价差或约束批零收益空间等方式,防止售电公司将市场价格波动风险过度转嫁给用户。其中,福建、陕西均对零售价格上限作出相应约束。这表明,零售市场规则调整并非简单地将固定价格转为浮动价格,而是在强化市场价格传导的同时,兼顾用户用电成本稳定与售电公司合理收益,推动批零双方建立更加合理的风险分担机制。
年度长协:优先覆盖重点月份,分时建仓滚动调整
在零售套餐能够按规则传导批发购电成本的情况下,年度可先建立基础持仓。先按月梳理已经落实、用电相对稳定的客户电量,再结合年度报价和各月风险安排确定仓位。对本省迎峰度夏、迎峰度冬或枯水期等供需偏紧、补购成本容易抬升的月份,可优先落实对应电量。
基础持仓确定后,需要将长协签约曲线与用户负荷曲线叠在一起看。江苏、山东等地的零售套餐已考虑到用户的分时用电曲线,中长期购电也要重视用户用电的相应时段。例如,客户主要在晚峰用电,而年度合同电量偏在白天,即使月度总量足够,晚峰仍可能要按高价补购。签约时应逐月核对各时段的负荷、长协签约量和预计缺口,优先覆盖负荷集中、价格容易走高的时段。
年度合同签订后,按月根据客户排产、检修计划和最新负荷预测重算需求,并结合来水、燃料成本和供需变化更新价格判断。月度交易先处理相对确认的仓位缺口或富余电量,进入标的月后,再根据实测负荷和临时增减产情况,在规则允许的窗口内补购或转让相应时段的电量。偏差若集中在少数尖峰时段,应优先调整这些时段的持仓,避免整月加仓后在其他时段仓位过高导致考核。签订年度长协前,应把这些调整需要纳入测算,逐月、分时段核对已覆盖电量、预计补购量和可用履约资金,并对重点月份测算高价与用电超预期同时发生的情形,将零售封顶、费用分摊和追加担保一并计入。若资金缺口超出承受能力,应在报价前补足对应时段的采购、调整零售锁价比例或收缩签约规模。
签约规模与履约能力匹配,做好综合能源服务
2026年的市场表现表明,购售价差整体收窄是大势所趋,即使全年预期零售收入高于批发成本,部分月份仍可能因高价补仓而出现亏损。安排2027年年度长协时,售电公司应在满足年度交易方案最低签约要求的基础上,优先落实高风险月份的持仓,保障自身履约能力。同时,售电公司需把用户服务做深,从分时用电分析、套餐选择建议入手,逐步延伸到需求响应、负荷调整等综合能源服务。能在价格波动时稳住经营、在日常服务中帮用户管好用能成本,售电业务才能长期发展、行稳致远。
作者供职于北京兰木达技术有限公司。